
Racheter le matériel de son entreprise : un bien amorti ne vaut pas forcément zéro
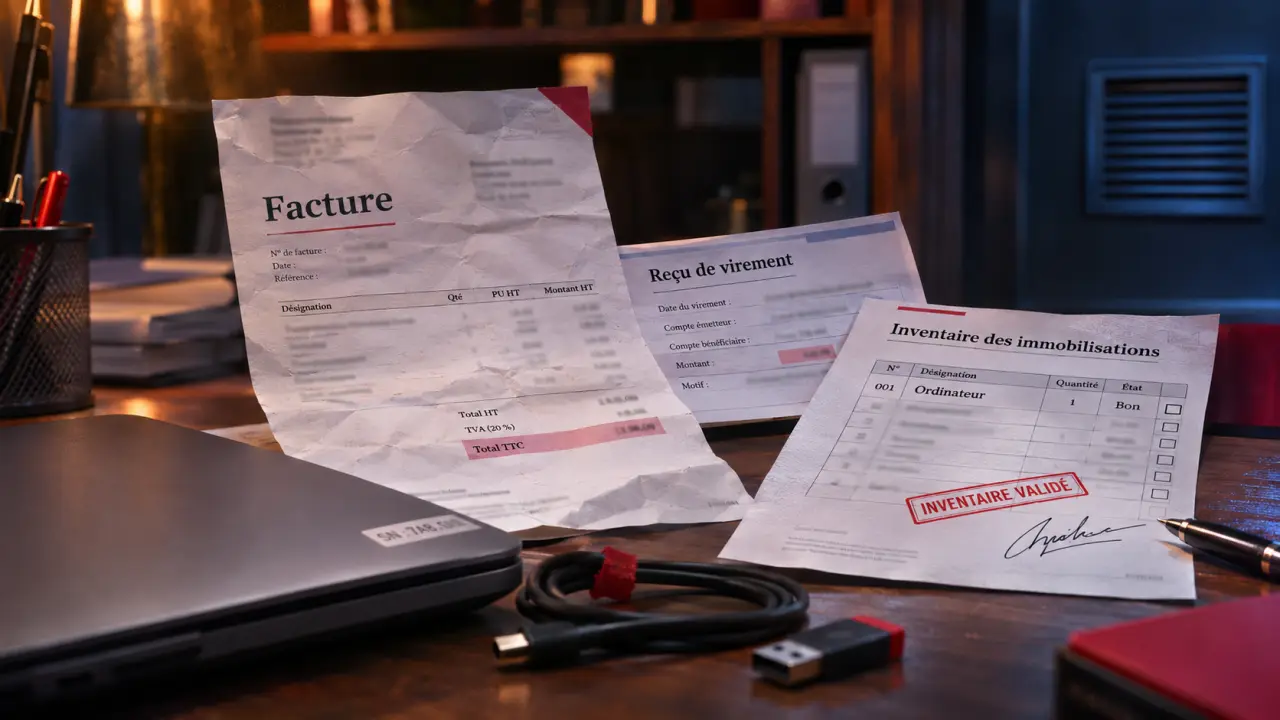
Un dirigeant, un associé ou un salarié peut acheter à titre personnel du matériel appartenant à une société. Mais l’opération doit rester une véritable vente : prix justifiable, décision régulièrement prise, facture et paiement traçable. Un équipement entièrement amorti n’est pas automatiquement gratuit. En France, les précautions dépendent aussi de la forme de l’entreprise et de sa situation, notamment lorsqu’une liquidation est engagée.
Vérifier qui possède le matériel et qui peut autoriser la vente
Avant de racheter le matériel de son entreprise, il faut distinguer son usage quotidien de sa propriété. L’ordinateur utilisé par le dirigeant appartient à la société si celle-ci l’a acheté. Même associé unique, il ne peut pas simplement le récupérer pour son domicile : le patrimoine social reste distinct de son patrimoine personnel.
Vérifiez également que le bien n’est pas loué, financé en crédit-bail ou soumis à une réserve de propriété. La société ne peut pas vendre librement un équipement dont elle n’est pas propriétaire. Pour les logiciels associés, la transférabilité des licences doit être examinée séparément.
Dirigeant, associé ou salarié : des précautions différentes
Une vente au dirigeant ou à un associé peut relever du régime des conventions réglementées, selon la forme sociale, les personnes concernées et les conditions de l’opération. Certaines opérations courantes conclues à des conditions normales peuvent en être exclues. Il faut donc vérifier les statuts et la procédure applicable avant de signer : information, autorisation ou approbation ne suivent pas partout les mêmes règles.
Un procès-verbal d’assemblée générale n’est ainsi pas systématiquement obligatoire. En revanche, conserver une décision écrite et les justificatifs du prix sécurise le dossier. Pour un salarié, l’accord de la personne habilitée à vendre et une facturation régulière restent nécessaires ; une réduction injustifiée peut soulever la question d’un avantage soumis à cotisations.
Fixer un prix d’occasion, pas reprendre automatiquement la valeur comptable
Le bon repère est la valeur vénale : le prix auquel le matériel pourrait raisonnablement être vendu à un tiers dans des conditions comparables. La valeur nette comptable, ou VNC, correspond au coût inscrit en comptabilité diminué des amortissements et éventuelles dépréciations. Elle sert au traitement comptable de la cession, mais ne suffit pas à fixer son prix.
Un ordinateur acheté 2 000 € peut donc conserver une valeur d’occasion alors que sa VNC est nulle. De même, des ordinateurs de plus de 3 ans, déjà amortis, ne deviennent pas sans valeur du seul fait de leur ancienneté. Leur configuration, leur état et leur utilité déterminent encore leur attractivité.
- Relevez la marque, le modèle, les caractéristiques et les accessoires inclus.
- Comparez plusieurs offres de biens réellement similaires, à la même période.
- Documentez l’état : batterie, usure, panne, pièces manquantes ou réparations nécessaires.
- Conservez les annonces datées, photographies et éventuels devis de reprise.
Les prix affichés par un professionnel peuvent inclure une garantie ou un reconditionnement absents de votre vente. Une différence reste défendable si elle est expliquée. Pour une machine spécialisée ou un véhicule de valeur, une estimation indépendante peut être préférable.
En cas de vente par lot, détaillez les équipements et leur valorisation. Un montant global sans inventaire rend plus difficile la justification du prix, surtout si certains biens restent recherchés et d’autres sont presque inutilisables.
Organiser la cession avec une facture, un paiement et une remise documentés
La transaction doit pouvoir être comprise plusieurs années après sa réalisation. Le dossier doit montrer ce qui a été vendu, pourquoi ce prix a été retenu, qui a validé l’opération et comment la société a reçu son règlement.
- Établir l’inventaire : description précise, numéro de série lorsqu’il existe, état et accessoires.
- Justifier le prix : comparaisons de marché et explication des décotes retenues.
- Valider la décision : appliquer les règles statutaires et les éventuelles formalités liées aux conventions réglementées.
- Émettre la facture : identifier vendeur et acheteur, dater la vente, décrire le bien et mentionner les montants ainsi que le régime de TVA applicable.
- Encaisser et comptabiliser : conserver la preuve du règlement et transmettre les pièces au comptable.
Une attestation de cession ou un document de remise signé peut compléter la facture, notamment pour préciser l’état constaté et les accessoires remis. Il ne remplace pas les obligations de facturation de la société. Un virement personnel vers son compte bancaire rend le règlement particulièrement lisible.
Si la société doit déjà de l’argent à l’associé, une compensation avec un compte courant d’associé créditeur peut être envisagée et formalisée avec le comptable. Évitez, à l’inverse, d’improviser un paiement différé qui créerait un compte courant débiteur : les prêts et découverts consentis à certains dirigeants ou associés sont interdits selon la forme sociale.
Pensez aussi la remise comme un passage de relais numérique : qui récupère les fichiers professionnels, qui révoque les accès et qui confirme l’effacement ? Avant de transférer un ordinateur, sauvegardez les documents de l’entreprise, retirez les comptes professionnels et vérifiez les licences. Cette chaîne de transmission évite qu’un achat personnel emporte aussi des données clients ou un accès au réseau de la société.
Anticiper la TVA, le résultat fiscal et les risques de sous-évaluation
Pour la société, céder du matériel n’est pas simplement enregistrer une charge déductible. Elle comptabilise le produit de cession et sort l’immobilisation de son bilan. La différence entre le prix de cession hors taxe et la valeur nette comptable contribue à déterminer le résultat de l’opération, avec un traitement fiscal dépendant de son régime.
La vente d’un matériel professionnel est généralement soumise à TVA lorsque l’entreprise agit comme assujettie redevable, mais des exceptions existent. La franchise en base et les règles concernant certains biens, notamment les véhicules dont l’acquisition n’a pas ouvert droit à déduction, nécessitent une vérification. L’acheteur particulier raisonne en prix TTC et ne récupère pas la TVA.
Une vente réelle au prix de marché ne constitue pas, par elle-même, une rémunération soumise à cotisations. En revanche, une remise injustifiée ou une cession fictive peut être requalifiée selon les circonstances : avantage en nature, distribution ou avantage occulte, notamment.
Pour un dirigeant, détourner sciemment un actif social à son profit peut également exposer à un risque d’abus de biens sociaux dans les sociétés concernées. Toute erreur d’estimation n’est pas automatiquement un délit ; l’absence de justification et le préjudice pour la société fragilisent néanmoins fortement l’opération.
Adapter la démarche en cas de fermeture ou d’entreprise individuelle
Liquidation : ne pas confondre vente ordinaire et procédure judiciaire
En liquidation amiable, le liquidateur réalise les actifs, mais les ventes à certaines personnes liées à la société sont encadrées, voire interdites selon leur qualité. En liquidation judiciaire, des interdictions d’acquérir visent notamment le débiteur et certains dirigeants ou proches, sous réserve des exceptions légales. Adressez-vous au liquidateur avant toute démarche : être l’ancien utilisateur du matériel ne donne aucune priorité.
Il n’existe pas de règle générale permettant au dirigeant de racheter le matériel au coût de revient dans les 60 jours. Le calendrier, les autorisations et les modalités de vente dépendent de la procédure applicable.
Micro-entreprise et alternatives au rachat
Une micro-entreprise est une entreprise individuelle, pas une société distincte de l’entrepreneur. Affecter un équipement à un usage personnel ne correspond donc pas à une vente à soi-même. Les conséquences professionnelles et fiscales du retrait, notamment en matière de TVA, doivent néanmoins être vérifiées.
Si le besoin personnel est temporaire, une location à conditions normales peut être étudiée. Si le matériel reste professionnel, une mise à disposition encadrée est parfois plus cohérente, avec traitement de l’éventuel avantage en nature. Le don n’est pas un raccourci fiscal. Avant de choisir, faites valider ensemble le prix, les formalités et le traitement comptable : c’est cette cohérence qui sécurise réellement le rachat.

- Racheter le matériel de son entreprise : un bien amorti ne vaut pas forcément zéro - 17 novembre 2026
- Recyclage du matériel informatique professionnel : sécuriser les données avant de vider les bureaux - 10 novembre 2026
- Collecte de pneus usagés agricoles : la gratuité ne dispense pas d’inscription - 3 novembre 2026